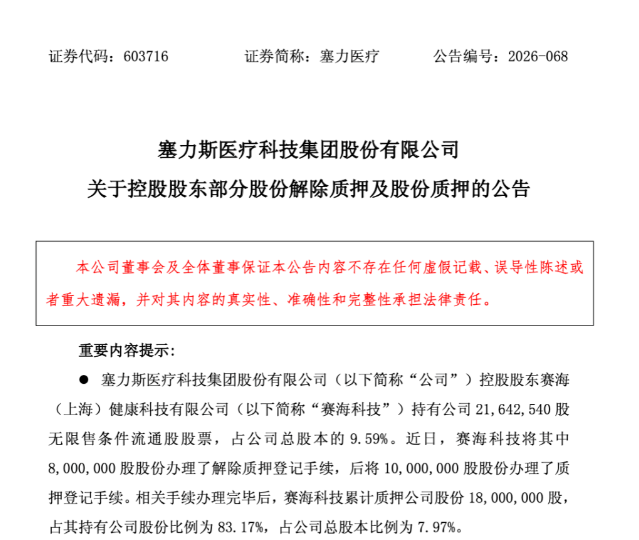
9月16日,塞力斯医疗科技集团股份有限公司(证券简称:塞力医疗,证券代码:603716.SH)发布了股份变动的相关公告,其中提到控股股东赛海(上海)健康科技有限公司在近期完成了一笔“先解后押”的股权质押操作,且其83.17%的持股已经处于质押的状态,这就将控股股东在流动性方面所承受的压力直接呈现到了市场的视野之中。
按照公告里披露的信息,2026年9月14日,赛海科技先是对此前质押的800万股股份办理解除质押的登记,同一日又将1000万股股份押给了上海张江科技小额贷款股份有限公司,且本次质押所融资金的用途被标为补充流动资金。在这一系列操作完成之后,赛海科技合计持有塞力医疗股份2164.25万股,占到公司总股本的9.59%,其中累计被质押的股份数量为1800万股,占其持有股份的比例上升到83.17%,对应公司总股本的比例为7.97%。
器械之家发现,与通常上市公司大股东做股权质押时会对接的券商、银行、信托等主流金融机构不同,这次交易的质权方是一家小额贷款公司,这个细节引出了市场对于股东融资渠道问题的讨论。小额贷款公司的资本规模一般比较有限,且资金成本高于传统金融机构,其放款审批的思路与利率定价也相对谨慎,控股股东选择此类主体来作为质权人,往往说明其在常规金融渠道的融资申请推进得并不顺畅,或者是存在比较急迫的短期资金周转需要。
翻看之前的公告记录能够发现,赛海科技在2026年7月已经先后披露过两笔质押的操作:7月9日质押600万股用于资金周转,7月10日又披露了到期股份继续质押的相关安排。再加上本次“解800万股、新增1000万股”的动作,控股股东在近半年里持续通过滚动质押的方法来获取流动性资金,其用股权套现以补充现金流的特征表现得相当明显。
从质押风险的角度来看,83.17%的高质押比例意味着赛海科技手中可以灵活腾挪的股份缓冲空间已经被大幅度压缩。此外,若以9月15日公司的收盘价做一个粗略的估算,赛海科技本次累计质押的1800万股所对应的市值大约为2.8亿元,而塞力医疗当前的总市值约为35亿元,由高比例质押所带来的潜在波动风险已经值得关注且不能忽视。
除了控股股东这一层面所存在的流动性方面的压力之外,塞力医疗自己本身的经营基本面也处在持续承压的状态。根据财报方面的数据可以了解到,在2025年的时候,该公司实现营业总收入为10.77亿元,且归母净利润方面出现了2.07亿元的亏损情况。
塞力医疗在本次所发布的质押公告当中进行提示,此次控股股东所涉及的股份解除质押以及新增质押的相关事项,其风险是处于可控的范围之内的,且并不会导致公司在控股股东以及实际控制人方面发生变更的情况,同时也不会对于公司日常生产经营以及治理结构等一些问题产生重大的不利影响。
九八策略提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯
推荐资讯